هل يعني إخلال المقاول بالعقد أن البنك يستطيع رفض طلب المستفيد؟ ليس بالضرورة؛ فخطاب الضمان ينشئ التزاماً مستقلاً على البنك تجاه المستفيد، وتتحدد كيفية تسييل خطاب ضمان مصرفي في دبي أساساً وفق شروط الخطاب ومدته. يقدم المستفيد طلبه إلى البنك المُصدر خلال سريان الضمان، ويفحص البنك الطلب والمستندات للتحقق من استيفائها الشروط المحددة قبل الوفاء.
ومن الطبيعي أن يثير ذلك تساؤلات لدى صاحب العمل والآمر، لا سيما عند وجود خلاف حول تنفيذ العقد الأصلي. لكن العلاقة بين الآمر والبنك، أو النزاع بين الآمر والمستفيد، لا يحسمان وحدهما التزام البنك؛ فالعبرة بمضمون التعهد المصرفي ومدى استيفاء الطلب لشروطه. يوضح هذا المقال استقلال خطاب الضمان عن العقد الأصلي، والعلاقات القانونية بين أطرافه، والحالات التي يلتزم فيها البنك بالدفع، وما يترتب على الوفاء للمستفيد. بهذه الصورة، تتضح الخطوات القانونية والحدود التي ينبغي مراعاتها قبل المطالبة أو الاعتراض على التسييل.
النقاط الرئيسية
- افهم كيف ينفصل التزام البنك تجاه المستفيد عن النزاع المتعلق بالعقد الأصلي، وما أثر ذلك عند طلب الصرف.
- ميّز بين طلب مستوفٍ لشروط خطاب الضمان وطلب قد يرفضه البنك لعدم مطابقته.
- تعرّف إلى الجهة التي تصدر خطاب الضمان، وأهمية مراجعة بياناته وشروطه قبل الاعتماد عليه.
- استوعب العلاقة بين الآمر والبنك والمستفيد، والخيارات القانونية المتاحة عند الاعتراض على التسييل أو المطالبة به.
استقلال التزام البنك تجاه المستفيد
يقوم خطاب الضمان على تعهد يصدره البنك لمصلحة المستفيد، ويكون منفصلاً عن عقد الأساس بين المستفيد والآمر. لذلك، لا تكفي منازعة المقاول وصاحب العمل وحدها سبباً لرفض البنك طلب الوفاء. ينظر البنك إلى التعهد الذي أصدره، ولا يفصل في جميع تفاصيل النزاع التعاقدي. ويظل هذا الاستقلال محكوماً بصياغة الخطاب، ولا يلغي شروطه. فالمبلغ والمدة وطريقة المطالبة تحدد نطاق التزام البنك. ومن هنا تبدأ الإجابة العملية عن كيفية تسييل خطاب ضمان مصرفي في دبي.
تتضح العلاقات الثلاث في مثال مشروع مقاولات: البنك هو مصدر التعهد، وصاحب العمل هو المستفيد، والمقاول هو الآمر الذي طلب إصدار الخطاب. ينظم عقد المقاولة تنفيذ الأعمال بين صاحب العمل والمقاول، بينما ينشئ خطاب الضمان التزاماً مستقلاً بين البنك والمستفيد. أما علاقة البنك بالمقاول فتتصل بطلب الإصدار والغطاء أو الضمانات التي قدمها الآمر. لا ينبغي دمج هذه الروابط في علاقة واحدة، فلكل منها أطرافها وآثارها. وإذا اعترض المقاول على مطالبة صاحب العمل، فإن اعتراضه يتعلق بعقد المقاولة ولا يغير نص الخطاب تلقائياً.
يبدأ التحقق العملي بمراجعة نسخة خطاب الضمان نفسه. تحقق من هوية البنك والمستفيد والآمر، وقيمة التعهد وعملته، وتاريخ انتهائه، وشروط تقديم الطلب. ثم قارن المطالبة بهذه الشروط، بما فيها شكل الطلب والمستندات المطلوبة إن نص الخطاب عليها. فالخطاب الذي يشترط إرفاق مستند محدد يختلف عن تعهد يكتفي بطلب رسمي. لا تفترض أن كل ضمان يتطلب إثبات الضرر، أو أن كل مطالبة تكفي دون مستندات. النص المكتوب هو المرجع لتحديد ما يجب على المستفيد تقديمه.
يعني استقلال خطاب الضمان أن البنك لا يفصل في أصل النزاع كما تفعل المحكمة عند بحث استحقاقات العقد. لكنه لا يدفع خارج حدود تعهده؛ إذ يجب تقديم الطلب إلى البنك المصدر، أثناء سريان الخطاب، وبالطريقة المحددة فيه. وإذا انتهت المدة دون مطالبة مستوفية، فقد ينقضي التعهد وفق شروطه. أما إذا دفع البنك للمستفيد، فقد تنشأ مطالبة منفصلة بين الآمر والبنك، أو دعوى من الآمر لاسترداد مبلغ يرى أنه صُرف دون وجه حق. بهذا التمييز، يُفهم استقلال الضمان دون اعتباره بديلاً عن حقوق أطراف عقد الأساس.
التزام البنك بالوفاء للمستفيد
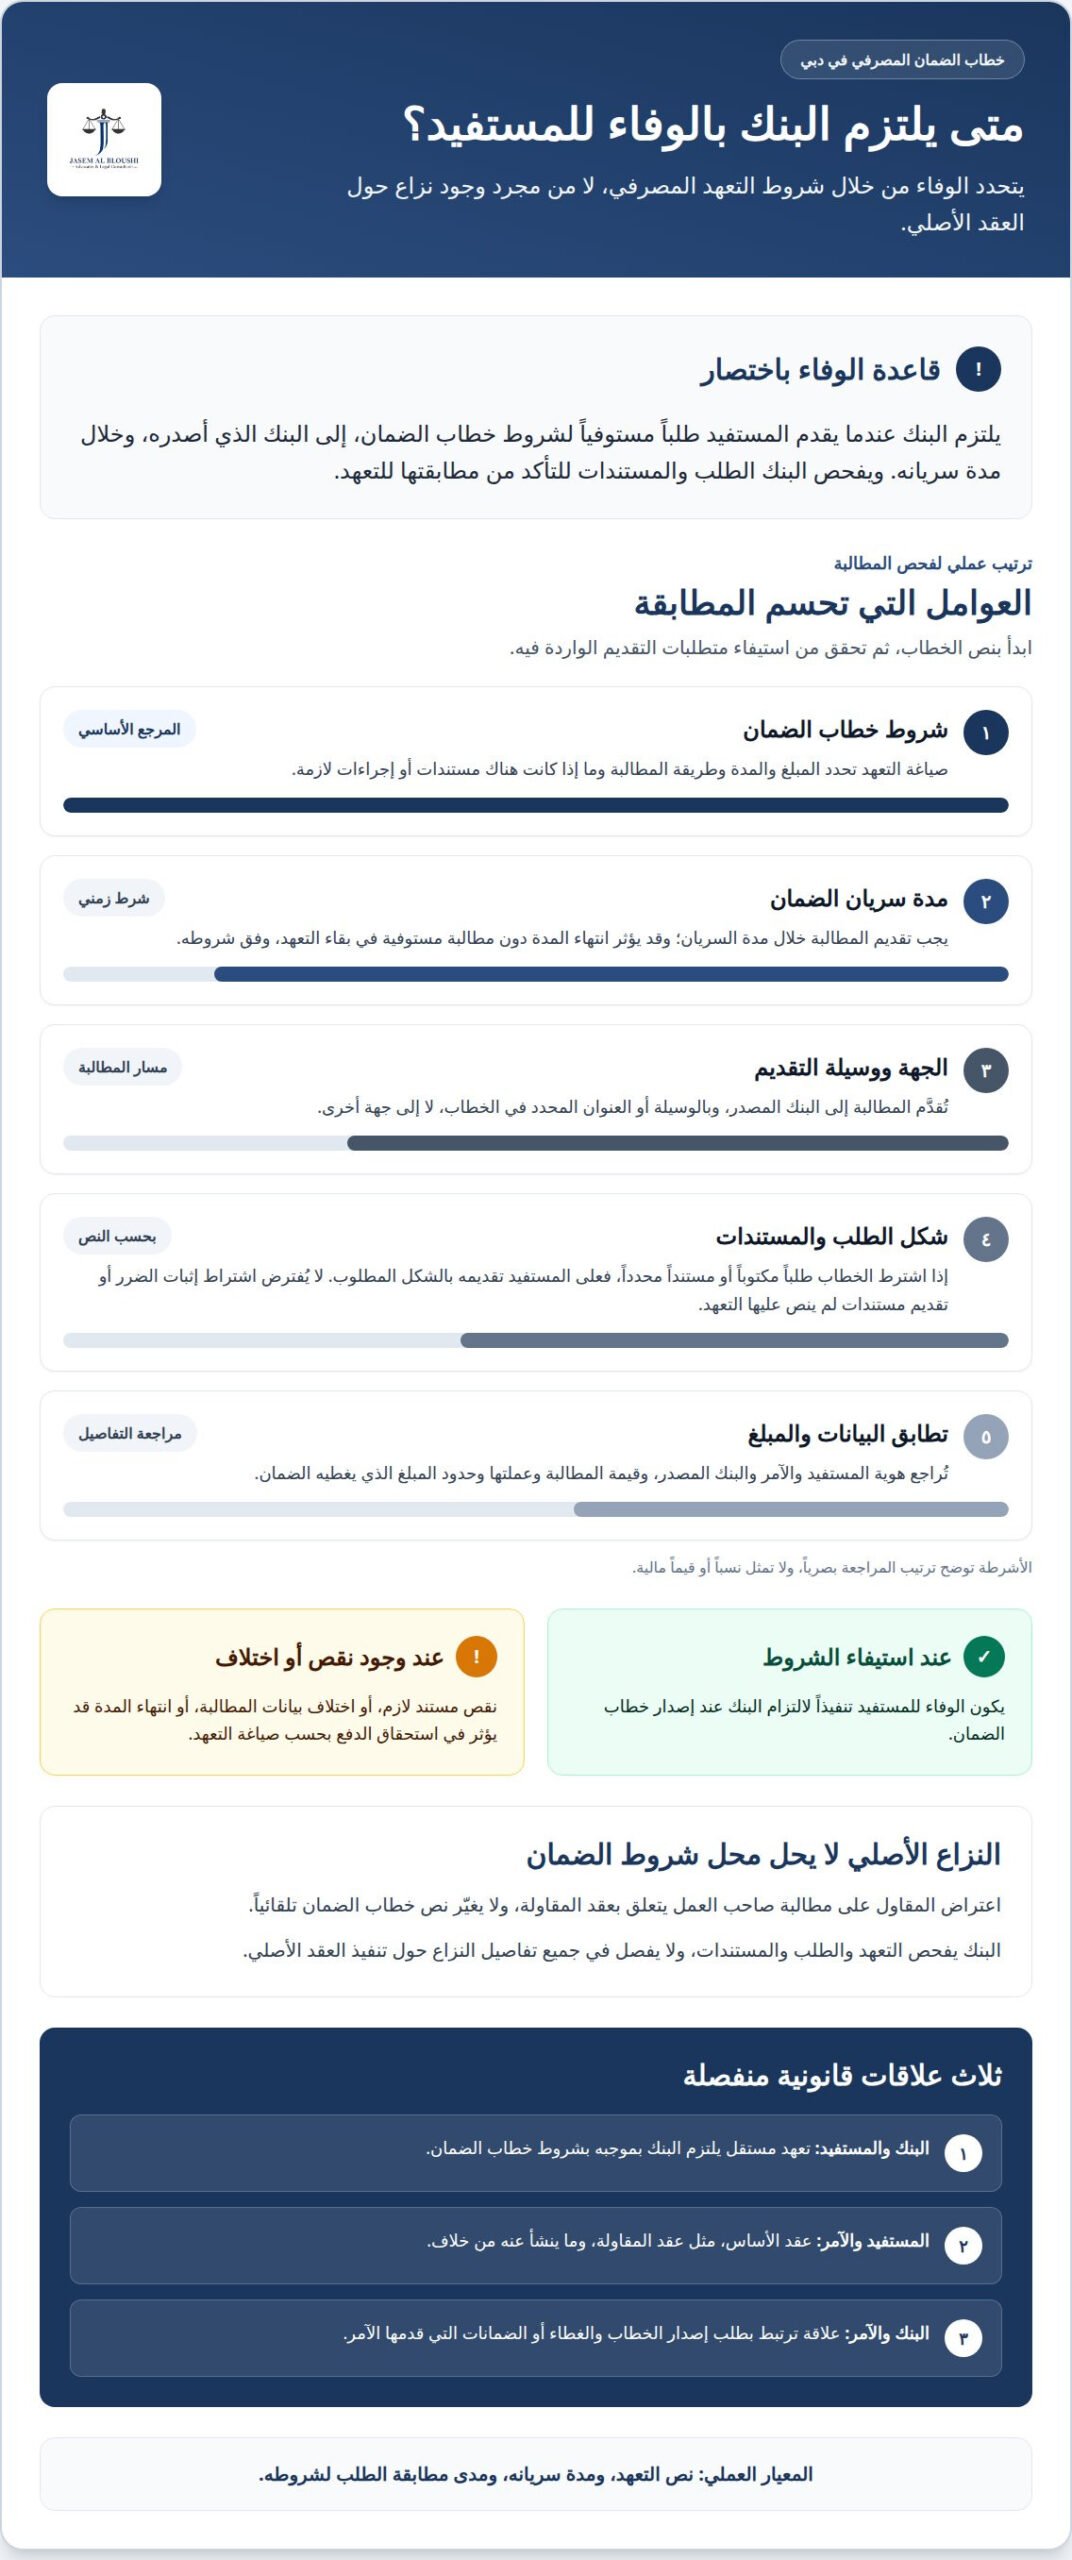
يلتزم البنك بالوفاء عندما يقدم المستفيد طلباً مستوفياً لشروط خطاب الضمان خلال مدة سريانه. يُقدَّم الطلب إلى البنك الذي أصدر التعهد، لا إلى بنك آخر، مع مراعاة وسيلة التقديم المحددة في الخطاب. بعد ذلك، يفحص البنك الطلب والمستندات للتحقق من مطابقتها. ولا يعني ذلك أن البنك يفصل في أصل الخلاف حول تنفيذ العقد؛ فمهمته تتعلق بالتعهد المصرفي وشروطه. لذلك، يبدأ تقدير استحقاق الدفع من نص الخطاب، لا من مجرد ادعاء أحد طرفي العقد.
تظهر أهمية الصياغة عند مقارنة خطاب غير مشروط بخطاب يربط المطالبة بمستندات أو إجراءات محددة. في الحالة الأولى، يكون أساس المطالبة طلب الدفع الرسمي المستوفي لشكل الخطاب، ولا يُفترض اشتراط إثبات الضرر أو موافقة الآمر ما لم يرد قيد في التعهد. أما إذا اشترط الخطاب إرفاق إشعار أو بيان إخلال، فعلى المستفيد تقديمه بالطريقة المطلوبة. وقد ينص خطاب مقاولة، مثلاً، على إرسال مطالبة مكتوبة إلى عنوان البنك قبل انتهاء المدة؛ عندها لا يكفي إرسالها إلى صاحب العمل وحده.
تتضمن مراجعة البنك عادةً عناصر عملية مرتبطة بنص التعهد:
- مطابقة اسم المستفيد والآمر واسم البنك المصدر للبيانات الواردة في الخطاب.
- مراجعة قيمة المطالبة وعملتها، وحدود المبلغ الذي يغطيه الضمان.
- التأكد من تقديم الطلب خلال مدة السريان، وبالشكل والمرفقات المشترطة.
إذا استوفى الطلب الشروط، يصبح الوفاء للمستفيد تنفيذاً لالتزام البنك عند إصدار الخطاب. أما نقص مستند لازم، أو اختلاف بيانات المطالبة، أو انتهاء المدة، فقد يؤثر في استحقاق الدفع بحسب صياغة التعهد. لذا ميّز بين اعتراض الآمر على مطالبة المستفيد وبين سبب مصرفي يتعلق بعدم مطابقة الطلب. فالأول يرتبط بالنزاع الأصلي، أما الثاني فيُقيّم وفق شروط خطاب الضمان نفسه.
وعند اختلاف الأطراف بشأن مطابقة المطالبة أو مستنداتها، تتيح مراجعة قانونية لمطالبة الضمان تحليل نص التعهد والطلب والوثائق المرتبطة بهما، لتوضيح أساس الاعتراض أو المطالبة دون الخلط بين التزام البنك والنزاع التعاقدي.
خطاب الضمان تعهد البنك غير القابل للإلغاء بدفع مبلغ محدد للمستفيد إذا لم يمتثل مقدم الطلب لالتزامات محددة بموجب الاتفاق. وبموجب المادة 358 من قانون التجارة المصري، لا يجوز للبنك الامتناع عن الوفاء للمستفيد بسبب يتعلق بعلاقة البنك بالآمر أو علاقة الآمر بالمستفيد. والخطاب غير المشروط يلزم البنك بالدفع عند استلام طلب الدفع الرسمي، دون إثبات وقوع الضرر أو الرجوع إلى العميل لطلب موافقته؛ ويصرف البنك مبلغ الضمان للمستفيد عند تأكده من توافر الشروط. وقد يكون الغطاء النقدي جزئيًا، مثل 20% من قيمته، مع التزام البنك بدفع المبلغ كاملًا للمستفيد. وبحسب حكم لمحكمة النقض المصرية، يجب الوفاء إذا طُلب الدفع خلال سريان الضمان وتحققت شروطه، وفق الطعن رقم 6069 لسنة 93 ق.
الجهة المخولة بإصدار خطاب الضمان
يصدر البنك خطاب الضمان المصرفي، لا الآمر الذي يطلبه ولا المستفيد. وفي المعاملات التجارية، يصدر البنك التعهد بعد دراسة طلب العميل والحدود الائتمانية المعتمدة له. ويكون البنك المصدر هو الجهة التي يقدم إليها المستفيد طلب الوفاء عند تحقق شروط الخطاب. لذلك، فإن معرفة اسم البنك المصدر خطوة أساسية لفهم مسار المطالبة، لكنها لا تكفي وحدها؛ إذ ينبغي أيضاً تحديد نوع الضمان والغرض الذي صدر من أجله.
تتضح أهمية الغرض في الضمانات المنظمة لنشاط وساطة التأمين في دولة الإمارات. ففي هذا السياق، يجب أن يصدر الخطاب من مصرف عامل في الدولة، لمصلحة رئيس مجلس إدارة الهيئة، وبالصيغة التي أعدتها الهيئة. ويُستخدم الضمان لتأمين تسوية تعاملات الوسيط والوفاء بالتزاماته تجاه الشركة أو العملاء أو المستفيدين، أو لتنفيذ قرارات الهيئة. وهذه متطلبات خاصة بنشاط وساطة التأمين، ولا تعمم على كل ضمان في عقد مقاولة أو معاملة تجارية.
تختلف الحدود المطلوبة لخطاب وسيط التأمين بحسب شكل الشركة وفروعها. فلا تقل قيمة ضمان شركة الوساطة المؤسسة في الدولة عن ثلاثة ملايين درهم إماراتي. أما ضمان كل فرع تابع لشركة مؤسسة في الدولة، فلا يقل عن مليون درهم إماراتي. وتبلغ قيمة ضمان فرع الشركة الأجنبية أو الشركة المؤسسة في منطقة حرة مالية خمسة ملايين درهم إماراتي على الأقل. ولكل فرع إضافي داخل الدولة تابع لهذه الفئات، حد أدنى قدره ثلاثة ملايين درهم إماراتي.
- حدّد الغرض من الضمان، مثل ضمان تنفيذ عقد أو استيفاء متطلبات نشاط وساطة التأمين.
- في ضمان الوسيط، راعِ صفة الشركة وموقع تأسيسها وعدد فروعها، لأنها تحدد الحد المالي المطلوب.
- اقرأ اسم المصرف المصدر والمستفيد والصيغة والشروط، ثم قدّم المطالبة إلى المصرف المذكور.
إذا تعلق الضمان بوسيط تأمين، يجوز للهيئة تسييله كلياً أو جزئياً لضمان الالتزامات المستحقة أو تنفيذ قراراتها. أما في ضمان المقاولات، فيحدد خطاب البنك المصدر التزامات الدفع وشروط المطالبة، ولا تنطبق عليه حدود ضمان الوساطة لمجرد صدوره داخل الإمارات. لذا، يبدأ تحديد الجهة المختصة بمراجعة طبيعة النشاط والجهة المستفيدة، ثم مطابقة بيانات المصرف وشروط التعهد مع نوع المعاملة.
عند مراجعة هذا النوع من الضمان، ينبغي أن تتطابق جهة الإصدار مع صفة المصرف العامل في الدولة، وأن يرد اسم المستفيد بصفته المحددة، مع الالتزام بالنموذج المعدّ من الهيئة. تُقرأ هذه العناصر مجتمعة بوصفها شروطاً لازمة لإصدار ضمان وسيط التأمين، لا خيارات شكلية يمكن استبدالها بصيغة أخرى.
العلاقات القانونية بين عقد الأساس والبنك وخطاب الضمان
في مشروع المقاولة، يجمع خطاب الضمان بين ثلاث علاقات قانونية، لكنها لا تذوب في علاقة واحدة. ينظم عقد الأساس التزامات صاحب العمل والمقاول، بينما يحدد خطاب الضمان تعهد البنك تجاه المستفيد. أما الآمر، وهو المقاول في هذا المثال، فيرتبط بالبنك بطلب إصدار الخطاب والضمانات المقدمة له. يفسر هذا الفصل لماذا لا يؤدي الخلاف على جودة الأعمال وحده إلى تعديل التعهد المصرفي، كما يوضح اختلاف أثر مطالبة المستفيد على البنك عن أثرها بين طرفي عقد المقاولة.
قبل الإصدار، يطلب البنك من الآمر ضمانات أو غطاءً وفق ترتيباتهما الائتمانية. ولا يعني ذلك أن الآمر دفع قيمة الخطاب للمستفيد مقدماً؛ فالتزامه تجاه البنك يرتبط بصرف البنك المبلغ للمستفيد. فإذا دفع البنك وفق التعهد، تنشأ بينه وبين الآمر مطالبة برد ما دفعه، بحسب العلاقة بينهما واتفاقهما. لذلك، قد يواجه المقاول أثرين منفصلين: مطالبة صاحب العمل بموجب عقد الأساس، ومطالبة البنك بعد وفائه بموجب خطاب الضمان.
تتطلب العلاقة الثلاثية الانتباه أيضاً إلى أي تعديل مقترح. فتغيير قيمة الخطاب أو مدته أو شروطه لا يعد تعديلاً لعقد المقاولة فحسب، بل يمس تعهد البنك وحقوق المستفيد والآمر معاً. ولا يجوز إجراء التغيير من جانب واحد، بل يستلزم موافقة الأطراف المعنية، وهي البنك والآمر والمستفيد. عملياً، إذا اتفق صاحب العمل والمقاول على تمديد تنفيذ المشروع، فلا يمدد هذا الاتفاق خطاب الضمان تلقائياً. يجب أن ينعكس التمديد على التعهد المصرفي بموافقة الأطراف المعنية.
- يراجع الآمر عقد الأساس لتحديد الالتزام المضمون، مثل حسن تنفيذ أعمال المقاولة.
- تُقارن أحكام العقد بنص الخطاب، مع إبقاء كل وثيقة ضمن علاقتها القانونية.
- عند طلب تعديل المدة أو الشروط، تُستحصل موافقات البنك والآمر والمستفيد قبل اعتماده.
إذا دفع البنك للمستفيد، فلا يعني ذلك انتهاء النزاع بين صاحب العمل والمقاول. يستطيع الآمر رفع دعوى مستقلة للمطالبة باسترداد مبلغ يرى أنه صُرف دون وجه حق، مع تقديم ما يسند موقفه بشأن تنفيذ التزاماته أو عدم توافر مبرر للمطالبة. وهنا يفيد تحليل العقد والخطاب ومراسلات المشروع معاً، لأن كل وثيقة تتصل بجانب مختلف من النزاع.
عند تعارض شروط العقد مع أثر خطاب الضمان، تساعد استشارة قانونية بشأن خطاب الضمان على تقييم العلاقة بين المستندات وتحديد أساس المطالبة أو الاعتراض.
مكتب جاسم البلوشي للمحاماة والاستشارات القانونية
يساعدك مكتب جاسم البلوشي للمحاماة والاستشارات القانونية على فهم آثار طلب تسييل خطاب الضمان، سواء كنت مستفيداً يطالب بالوفاء أو آمراً يعترض على المطالبة. تبدأ الاستشارة القانونية بمراجعة نص الخطاب والعقد والمراسلات ذات الصلة، ثم توضيح العلاقة بين التعهد المصرفي والنزاع الأصلي، والخيارات القانونية المتصلة بوقائعك.
عندما يمس الخلاف التزامات تجارية أو مدنية، تساعد مراجعة المستندات بعناية على تحديد أساس المطالبة أو الاعتراض، وما إذا كان النزاع يتعلق بشروط الخطاب أو بتنفيذ العقد. نشرح المسائل والإجراءات بوضوح، مع مراعاة السرية في التعامل مع معلوماتك. تواصل مع مكتب جاسم البلوشي للمحاماة والاستشارات القانونية في دبي لمناقشة مستنداتك والحصول على استشارة قانونية مناسبة.
اجعل خطوتك التالية مبنية على مراجعة قانونية دقيقة
قبل اتخاذ قرار بالمطالبة أو الاعتراض، اجمع المستندات التي توضح تسلسل التعامل، مثل خطاب الضمان والعقد والمراسلات المتعلقة بالتنفيذ. يرتبط فهم كيفية تسييل خطاب ضمان مصرفي في دبي بتطبيق شروط التعهد على وقائع النزاع، لا بمجرد وصف أحد الأطراف للموقف. وقد يساعد ترتيب هذه الوثائق زمنياً على إظهار مواضع الاتفاق والاختلاف وتحديد الأسئلة القانونية التي تحتاج إلى معالجة.
تتحدد الخطوة المناسبة وفق مضمون الخطاب وصفة مقدم الطلب والوقائع التي تدعم موقفه. لذلك، قد تفيد الاستشارة القانونية قبل تقديم مطالبة للبنك أو اتخاذ إجراء بشأن مبلغ صُرف، خصوصاً إذا تداخلت آثار الضمان مع التزامات تجارية أو مدنية. يقدم مكتب جاسم البلوشي للمحاماة والاستشارات القانونية خدمات المحاماة في دبي، بما فيها قضايا الأحوال الشخصية، إلى جانب الاستشارات القانونية.
لطرح مستنداتك ومناقشة المسار القانوني المتصل بها، تواصل مع مكتب جاسم البلوشي للمحاماة والاستشارات القانونية. إن اتخاذ الخطوة التالية بوضوح وتأنٍ يساعدك على حماية مصالحك والتعامل مع النزاع بثقة.